기아 목표주가 26만원은 주가가 반드시 도달한다는 약속이 아닙니다. 작성 시점이 불분명한 원문의 26만원 전망을 현재 기준으로 그대로 옮기기도 어렵습니다. 2026년 10월 8일 확인 가능한 회사의 최신 분기 실적은 2분기 자료이며, 한화투자증권은 7월 27일 목표주가를 28만원으로 제시했습니다. 이것도 여러 가정을 반영한 분석가의 추정치입니다.
따라서 목표가가 어떤 실적과 평가 기준에 기대고 있는지, 그 전제가 실제로 이어지는지 확인해야 합니다.
목차
목표주가는 분석 가정의 결과
증권사 목표주가는 일정 기간 뒤 주가를 보장하는 숫자가 아닙니다. 분석가가 예상 실적, 이익률, 적용 밸류에이션, 환율과 업황을 조합해 산출한 의견입니다. 실적 추정이나 적용 배수가 달라지면 같은 회사의 목표가도 달라집니다.
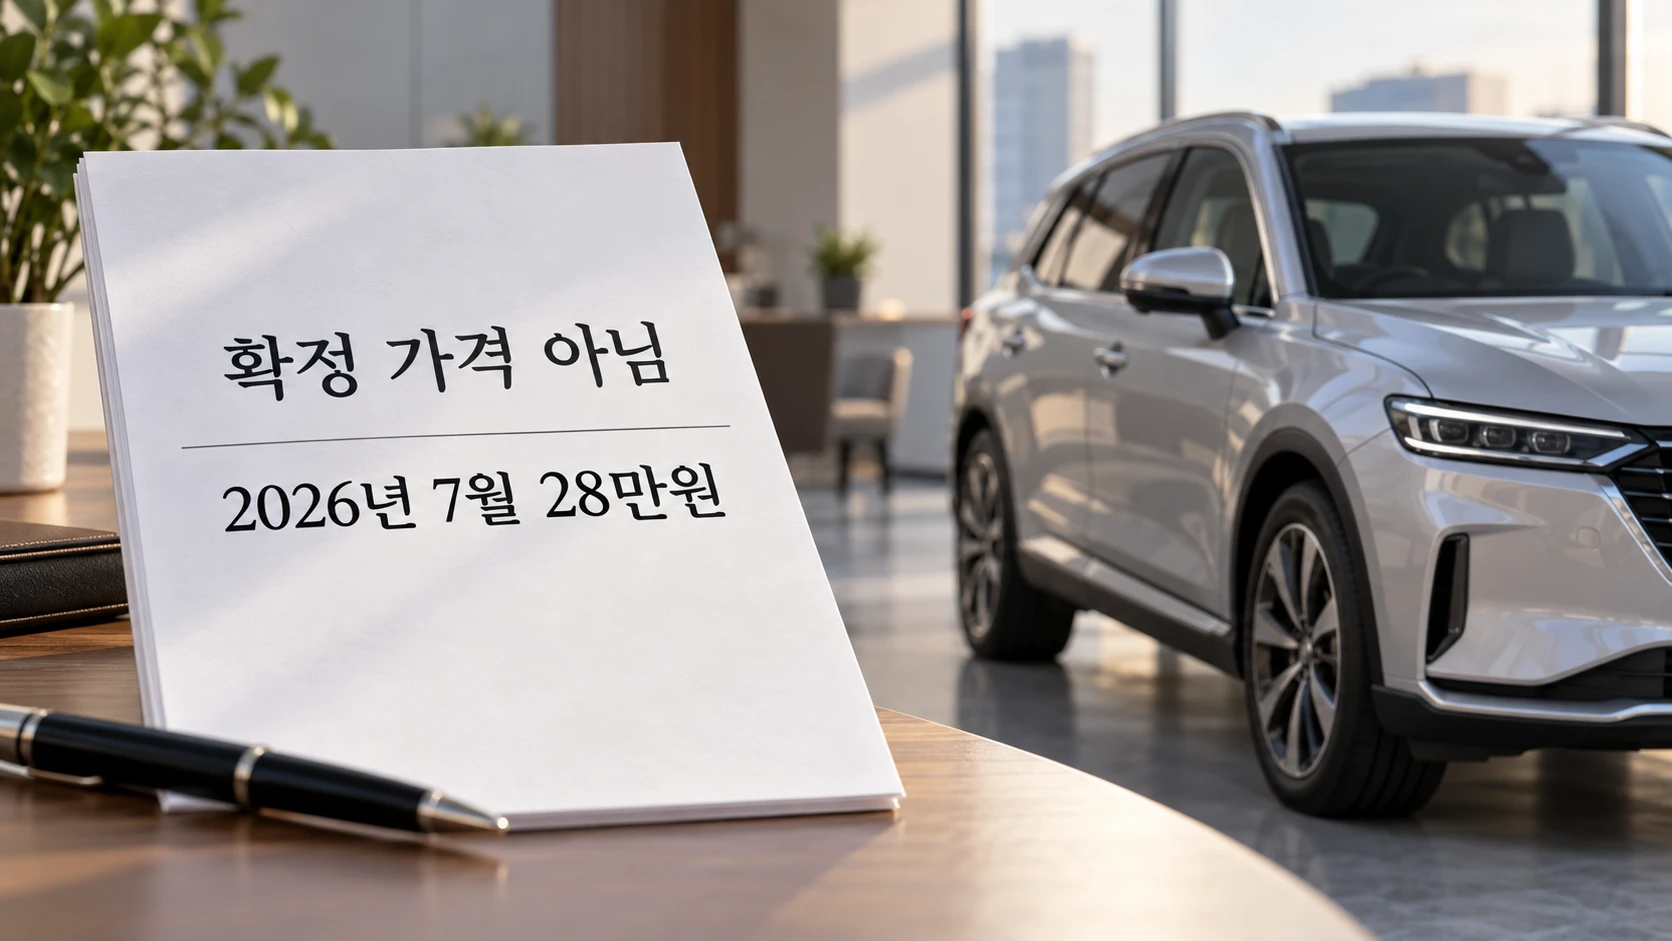
2026년 7월 27일 한화투자증권은 기아 투자의견 매수를 유지하면서 목표주가를 기존 29만원에서 28만원으로 낮췄습니다. 보도에 따르면 신차 효과가 기대보다 낮고 영업이익이 시장 기대에 못 미친 점 등이 반영됐습니다. 이 수치는 사용자 원문의 26만원 전망과 날짜가 다른 별도 리포트입니다. 한화투자증권 목표가 조정 보도
따라서 26만원을 현재 컨센서스나 현재 가격 대비 상승 여력이라고 단정하지 말아야 합니다. 숫자의 발간일, 증권사, 전제 실적부터 확인해야 합니다.
2026년 2분기 실적의 성장과 부담
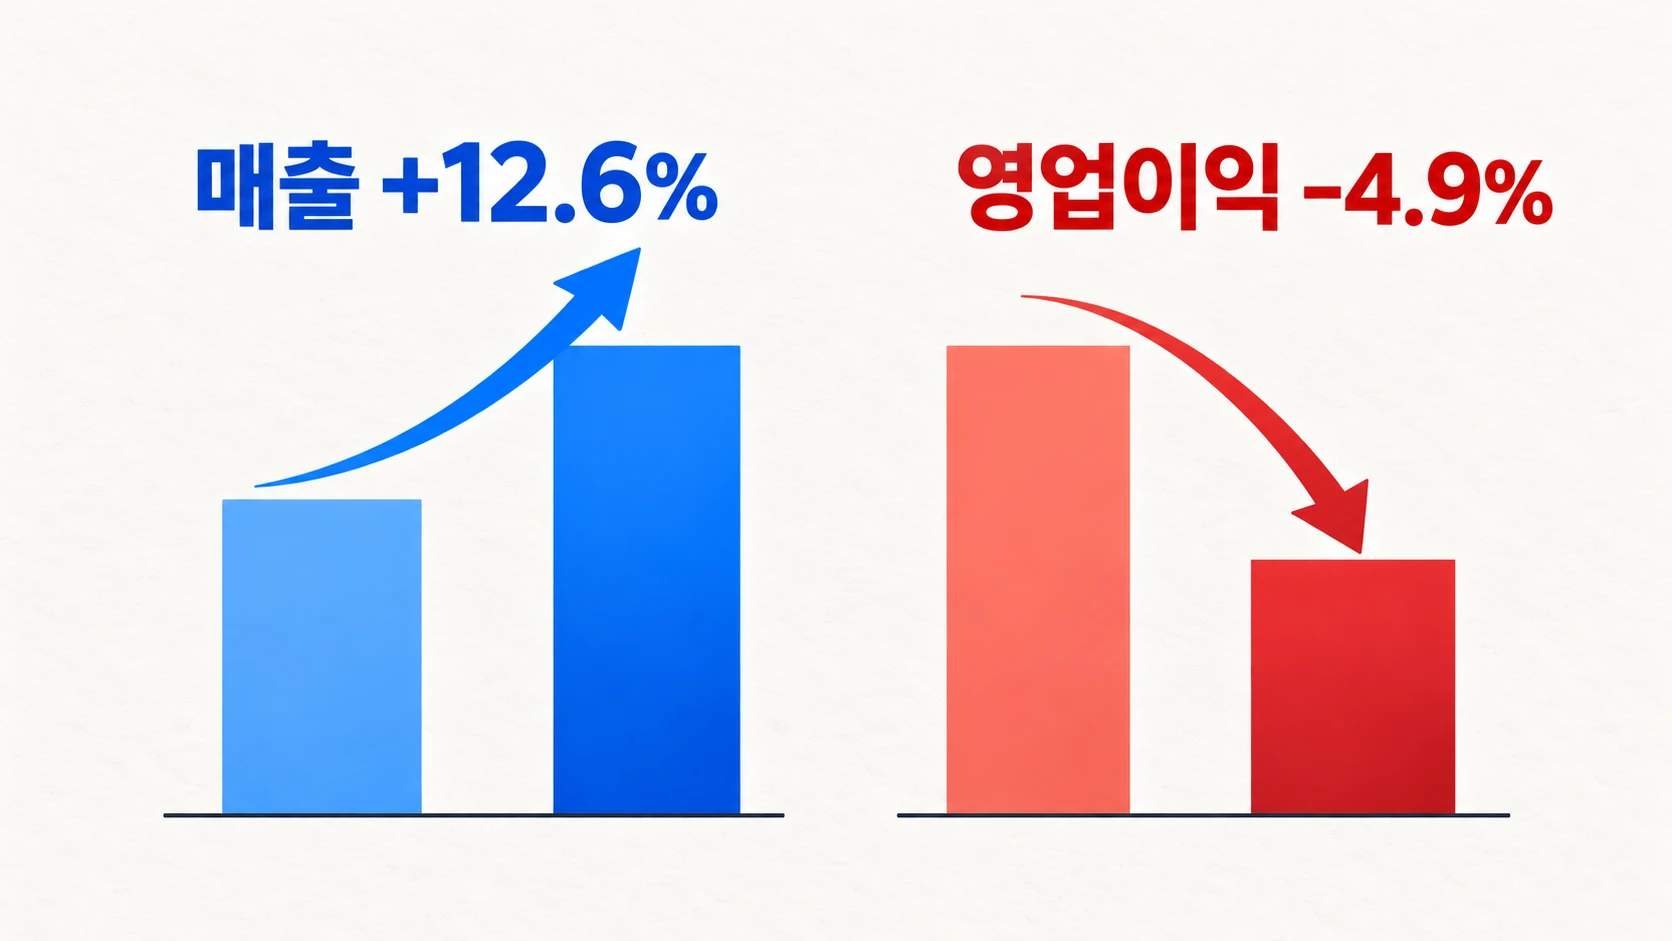
기아가 발표한 2026년 2분기 글로벌 도매 판매는 85만1,639대, 매출은 33조370억원, 영업이익은 2조6,285억원입니다. 전년 같은 기간보다 매출은 12.6% 늘었지만 영업이익은 4.9% 줄었습니다. 판매와 매출이 증가해도 이익이 같은 방향으로 움직인다고 볼 수 없습니다.
회사는 관세 영향과 인센티브 증가가 원가 부담으로 작용했다고 설명했습니다. 영업이익률은 8.0%였습니다. 매출 성장뿐 아니라 할인, 원가, 환율, 관세처럼 이익률을 움직이는 항목도 함께 봐야 합니다. 분기 자료는 기아 공식 투자자관계 페이지에서 확인할 수 있습니다.
전동화 판매 증가와 이익은 따로 봐야 한다
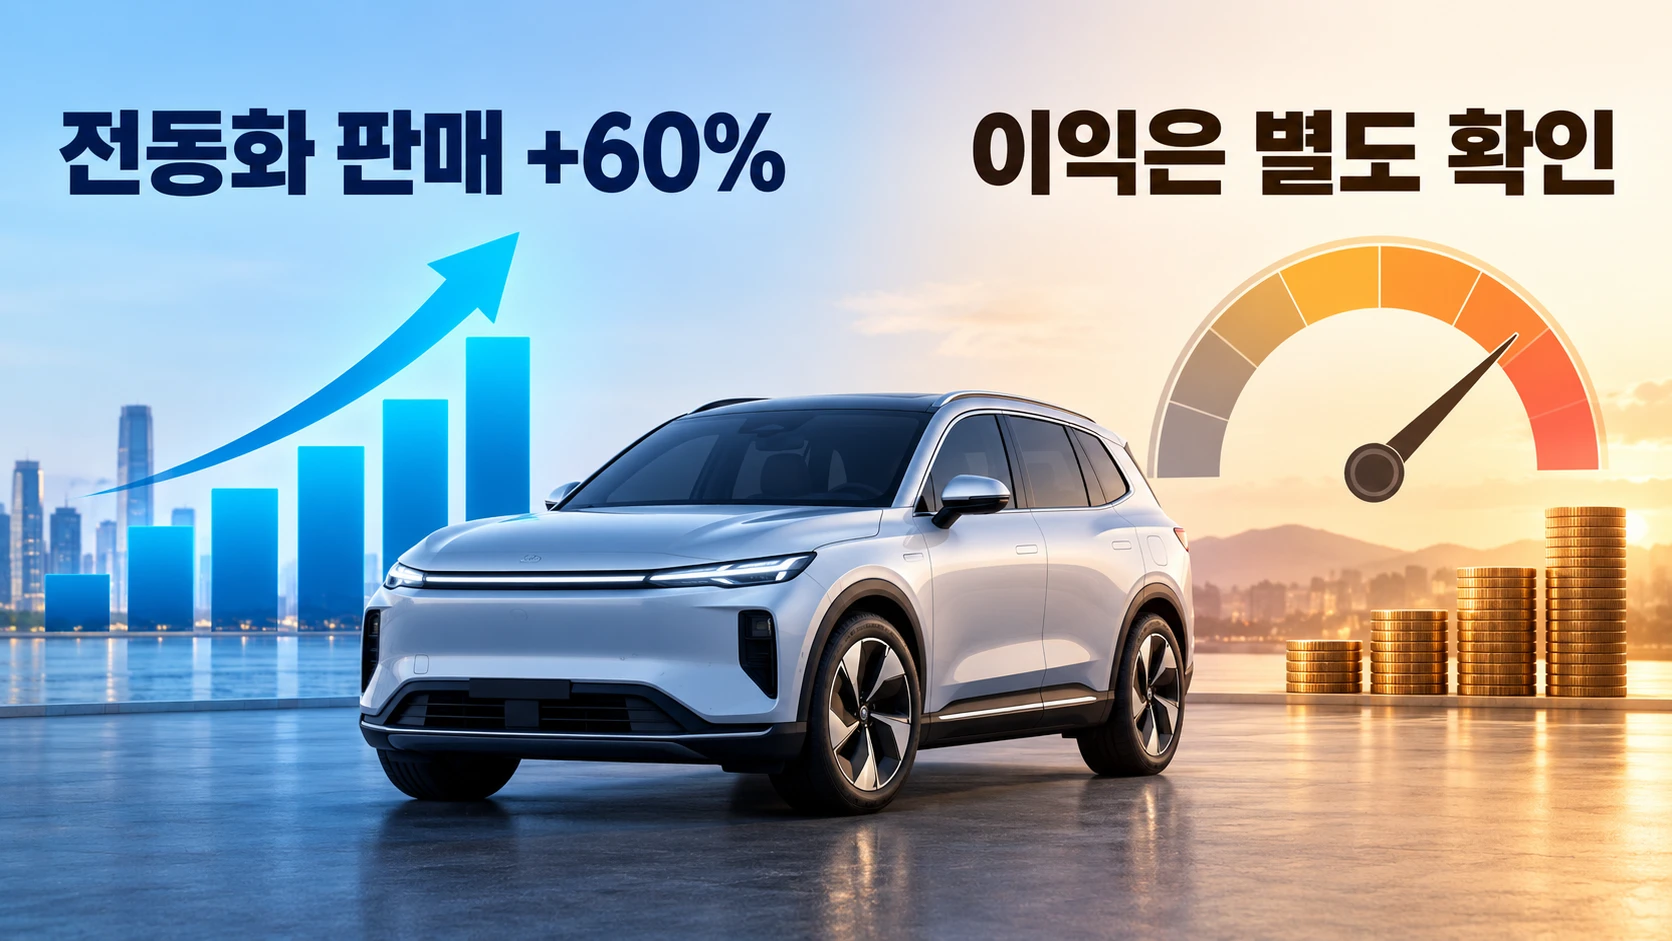
2분기 기아의 전동화 차량 소매 판매는 29만6,000대로 전년 동기보다 60% 증가했습니다. 전기차와 하이브리드 판매 확대는 수요 측면의 신호지만, 판매량이 곧바로 같은 폭의 이익 증가를 뜻하지는 않습니다. 차종별 수익성, 국가별 가격 경쟁, 생산비와 인센티브가 실제 이익에 미치는 영향을 따로 확인해야 합니다.
목표가 리포트가 판매 확대를 영업이익 추정치에 어떻게 반영했는지, 가격 인하나 비용 증가를 어떤 수준으로 가정했는지가 핵심입니다.
기아 목표가를 볼 때 확인할 세 가지
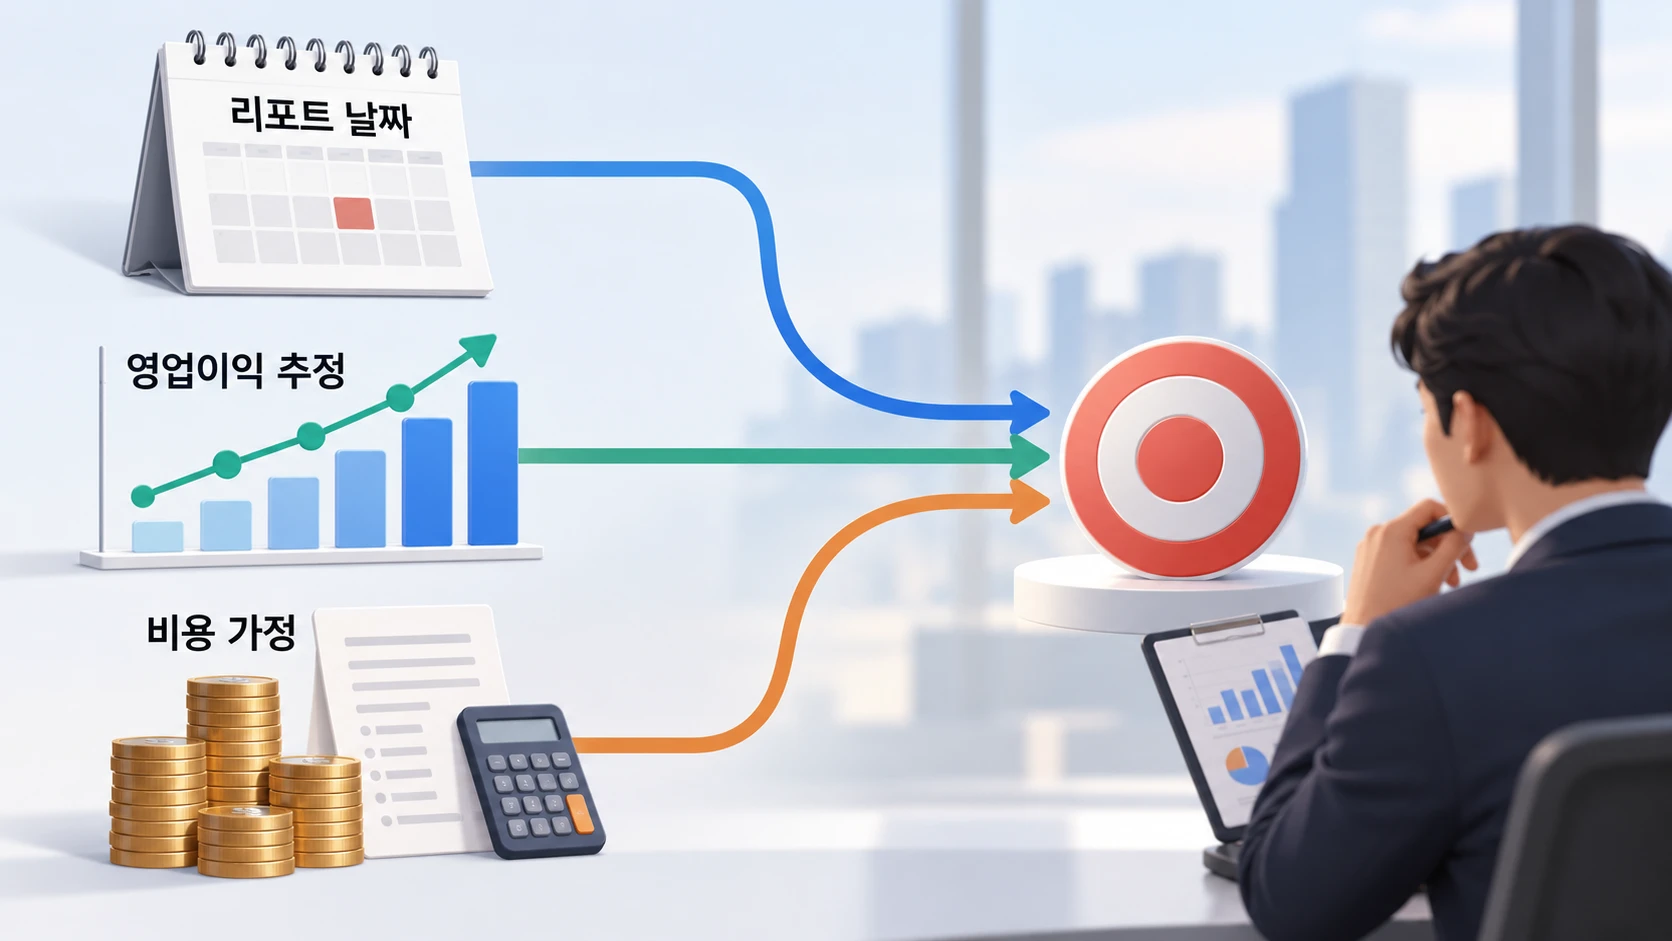
- 기준 날짜: 리포트 발간일과 직전 목표가, 변경 이유를 확인합니다.
- 이익 추정: 매출보다 영업이익과 영업이익률 전망이 어떻게 바뀌었는지 봅니다.
- 가정과 위험: 환율, 관세, 인센티브, 신차 판매 구성이 분석가의 전제와 맞는지 살핍니다.
리포트 원문이나 계산 근거가 확인되지 않는다면 목표가 하나만으로 정밀한 가치평가라고 보기 어렵습니다. 본인의 투자 기간과 감내 가능한 손실도 별도로 고려해야 합니다.
기아 목표주가 FAQ
Q 목표주가 26만원이면 그 가격까지 오를까요?
아닙니다. 목표주가는 분석가의 가정에 따른 추정치이며 도달 시점이나 가격을 보장하지 않습니다.
Q 현재 확인되는 한화투자증권 목표가는 얼마인가요?
2026년 7월 27일 보도 기준 28만원이며, 발간 이후 새 리포트가 나왔을 수 있어 최신 보고서를 확인해야 합니다.
Q 목표가를 볼 때 먼저 볼 실적 지표는 무엇인가요?
매출과 함께 영업이익, 영업이익률, 인센티브와 원가 흐름을 확인합니다. 판매량 증가가 이익 증가로 이어지는지도 따져야 합니다.
26만원을 매수 신호로 바꾸지 말아야 하는 이유
현재 자료만으로 기아 주가가 26만원에 도달할지 단정할 수 없습니다. 2026년 2분기 실적은 매출 증가와 영업이익 감소가 함께 나타났고, 최근 확인한 한화투자증권 목표가는 7월 기준 28만원으로 조정된 분석 의견입니다. 목표가가 높다는 사실은 그 가격이 실현된다는 뜻이 아닙니다.
다음 분기에서 영업이익률과 비용 부담이 어떻게 움직이는지, 신차와 전동화 판매가 실제 이익으로 연결되는지를 확인해야 합니다. 목표주가보다 먼저 볼 것은 그 숫자를 만든 실적 가정이 여전히 유효한지입니다.